Administrar correctamente los ingresos mensuales es una de las habilidades más importantes para mantener el equilibrio económico y evitar preocupaciones relacionadas con el dinero. Recibir un salario o disponer de una fuente regular de ingresos no garantiza que sea posible cubrir todas las necesidades, ahorrar y realizar compras personales sin dificultades. En muchas ocasiones, el problema no está en la cantidad de dinero disponible, sino en la manera en que se distribuye.
Cuando no existe una planificación clara, es fácil gastar demasiado durante los primeros días del mes y encontrarse con un presupuesto limitado cuando llegan los pagos importantes. También puede suceder que se destine todo el dinero a las obligaciones habituales y no quede ninguna cantidad para crear una reserva o afrontar gastos inesperados.
Una distribución adecuada permite establecer prioridades, controlar el consumo y utilizar los recursos de manera más consciente. Para conseguirlo, no es necesario aplicar métodos complicados. Basta con conocer los ingresos, identificar las necesidades principales y establecer límites razonables para cada categoría.
Por qué es importante distribuir los ingresos
La distribución de los ingresos consiste en asignar una cantidad determinada de dinero a diferentes objetivos antes de comenzar a gastarlo. Este sistema ayuda a comprender cuánto se puede utilizar libremente y qué parte debe permanecer reservada para obligaciones futuras.
Uno de sus principales beneficios es que permite evitar decisiones impulsivas. Cuando una persona sabe que una parte de sus ingresos está destinada al alquiler, otra a la alimentación y otra al ahorro, resulta más sencillo valorar si una compra adicional realmente cabe dentro de sus posibilidades.
Además, organizar el dinero permite anticipar los pagos y reducir el riesgo de retrasos. Las facturas, las cuotas y otros compromisos pueden planificarse con antelación, evitando que coincidan con períodos en los que ya se ha gastado una parte considerable del presupuesto.
La planificación también facilita la consecución de objetivos personales. Ahorrar para una compra importante, organizar unas vacaciones o crear una reserva para emergencias resulta mucho más sencillo cuando existe una cantidad asignada específicamente a cada propósito.
Cómo identificar los ingresos disponibles
Antes de distribuir el dinero, es necesario calcular cuánto se recibe realmente cada mes. Para ello, conviene reunir todas las fuentes de ingresos y utilizar las cantidades netas, es decir, los importes que quedan disponibles después de las deducciones correspondientes.
Entre los ingresos habituales pueden encontrarse el salario, los pagos por trabajos independientes, los ingresos por actividades adicionales y otras entradas regulares.
Si los ingresos son variables, resulta conveniente calcular un promedio basado en varios meses anteriores. También es recomendable utilizar una estimación prudente, sin incluir cantidades que todavía no se han recibido.
Por ejemplo, una persona que obtiene ingresos diferentes cada mes puede establecer su presupuesto tomando como referencia un período de menor actividad. Si posteriormente recibe una cantidad adicional, podrá distribuirla entre el ahorro, las obligaciones pendientes y otros objetivos.
Esta precaución ayuda a evitar que los gastos habituales dependan de ingresos extraordinarios que no siempre están garantizados.
Cómo separar los gastos esenciales de las compras personales
Una distribución eficaz comienza por diferenciar las necesidades básicas de los gastos que pueden modificarse o aplazarse.
Los pagos esenciales son aquellos que permiten mantener unas condiciones de vida adecuadas y cumplir con las principales obligaciones. Generalmente incluyen:
- Alquiler o hipoteca.
- Alimentación y productos de primera necesidad.
- Electricidad, agua, calefacción y otros servicios.
- Transporte necesario.
- Atención sanitaria y medicamentos.
- Seguros y obligaciones periódicas.
- Cuotas mínimas de préstamos y otras deudas.
Las compras cotidianas también pueden incluir productos necesarios, como artículos de higiene, ropa básica o productos para el hogar. Sin embargo, dentro de esta categoría pueden aparecer gastos opcionales que requieren un mayor control.
Por ejemplo, comprar alimentos para toda la semana es una necesidad, mientras que pedir comida a domicilio varias veces puede representar un gasto adicional. Del mismo modo, sustituir un producto doméstico deteriorado puede ser necesario, pero adquirir otro simplemente porque existe un modelo más reciente no siempre resulta prioritario.
Esta distinción permite identificar qué gastos deben cubrirse primero y cuáles pueden ajustarse según las posibilidades económicas.
La regla 50/30/20 como punto de partida
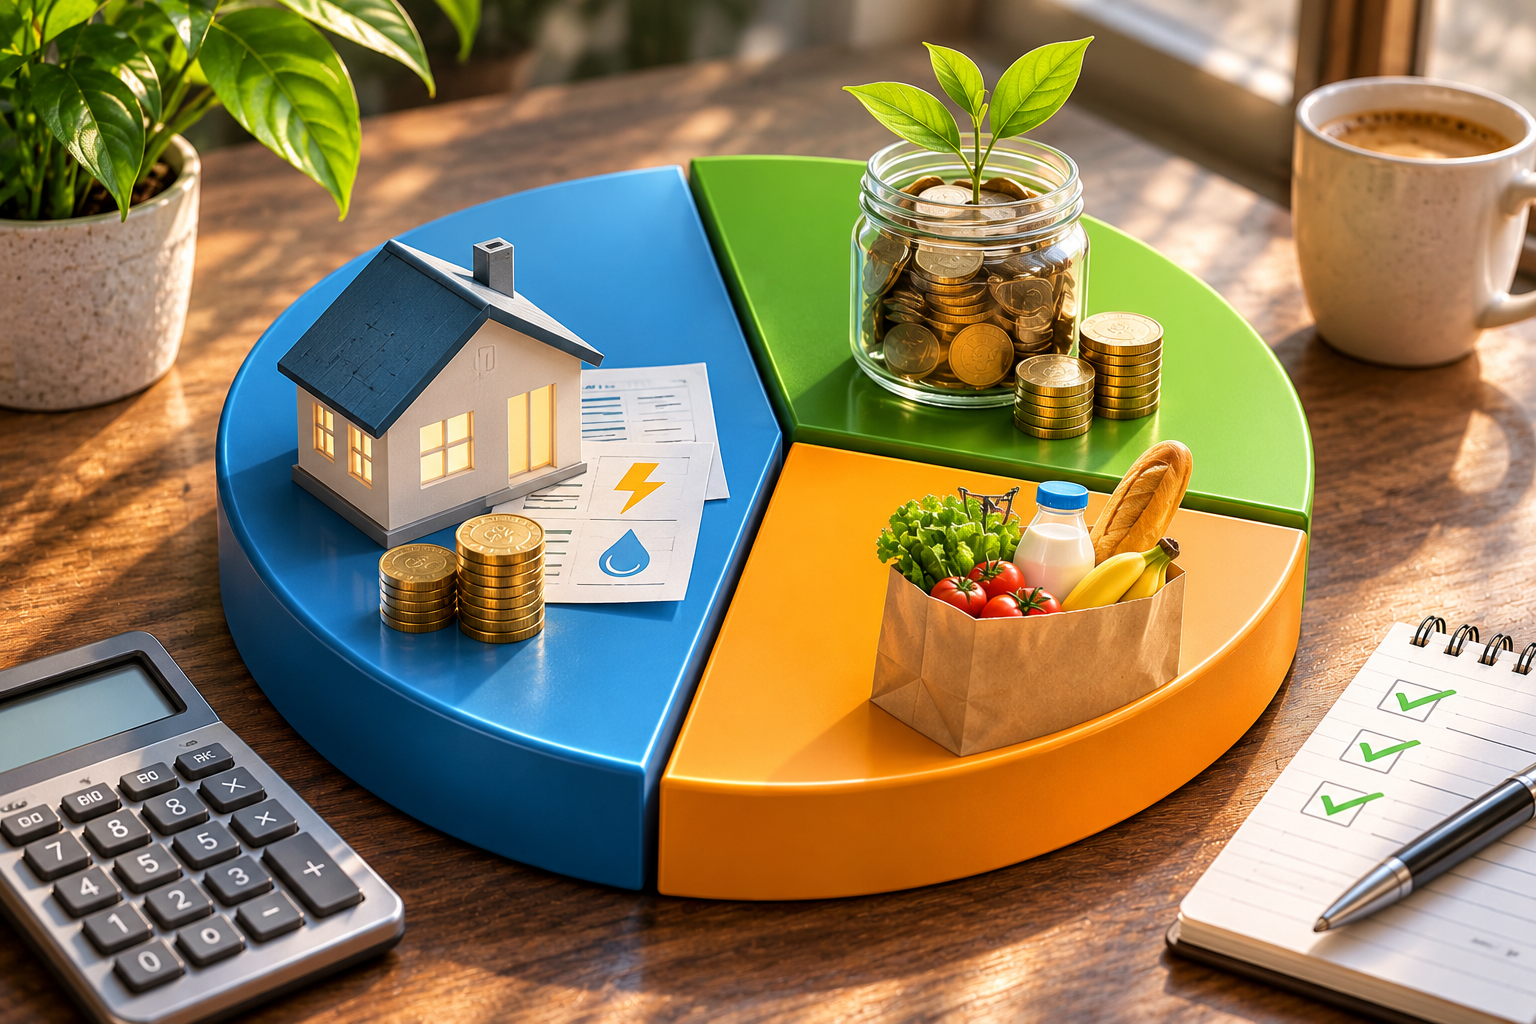
Uno de los métodos más conocidos para distribuir los ingresos es la regla 50/30/20. Su principal ventaja es que ofrece una estructura sencilla que puede adaptarse a diferentes situaciones.
Según este sistema, los ingresos se dividen aproximadamente en tres categorías:
50 % para necesidades esenciales. Incluye vivienda, alimentación, servicios, transporte y otras obligaciones imprescindibles.
30 % para gastos personales. Se destina a entretenimiento, restaurantes, aficiones, compras opcionales y actividades que mejoran la comodidad cotidiana.
20 % para ahorro y objetivos futuros. Esta parte puede utilizarse para crear un colchón financiero, ahorrar para proyectos importantes o reducir deudas.
Imaginemos que una persona recibe 2.000 euros netos al mes. Una distribución orientativa sería:
- 1.000 euros para necesidades esenciales.
- 600 euros para compras personales y actividades cotidianas.
- 400 euros para ahorro y objetivos económicos.
Esta proporción es únicamente una referencia. En ciudades donde la vivienda y los servicios representan una parte elevada de los ingresos, puede ser necesario destinar más del 50 % a las necesidades básicas. Lo importante es encontrar una distribución que permita cubrir las obligaciones sin abandonar completamente el ahorro.
Cómo organizar los pagos esenciales
Los gastos esenciales deben ser la primera prioridad del presupuesto. Una vez recibidos los ingresos, conviene identificar los pagos que tienen fechas establecidas y reservar inmediatamente el dinero necesario.
Una buena práctica consiste en elaborar un calendario mensual con los vencimientos del alquiler, las facturas, las cuotas y otros compromisos. Esto permite conocer cuándo se necesita disponer de cada cantidad y evitar que el dinero reservado se utilice accidentalmente para compras diferentes.
También es recomendable revisar periódicamente los contratos y servicios utilizados. En ocasiones, es posible reducir algunos gastos comparando tarifas, modificando determinados planes o eliminando servicios que ya no se necesitan.
En el caso de los gastos variables, como la alimentación y el transporte, conviene establecer límites aproximados. Por ejemplo, se puede dividir el presupuesto mensual destinado a alimentos en cuatro cantidades semanales. Este procedimiento facilita el seguimiento y permite corregir los hábitos de consumo antes de superar el límite establecido.
Cómo incorporar el ahorro al presupuesto
Uno de los errores más frecuentes consiste en ahorrar únicamente el dinero que queda después de realizar todas las compras. Cuando no existe una cantidad reservada desde el principio, es posible que los ingresos se utilicen por completo antes de llegar al final del mes.
Una alternativa consiste en tratar el ahorro como una obligación planificada. Al recibir los ingresos, se puede transferir una cantidad determinada a una cuenta independiente y organizar los demás gastos con el dinero restante.
No es imprescindible comenzar ahorrando el 20 %. Si las obligaciones actuales no permiten alcanzar ese porcentaje, se puede empezar con un 5 % o incluso con una cantidad fija pequeña.
Por ejemplo, si una persona recibe 1.200 euros mensuales y reserva el 5 %, consigue ahorrar 60 euros cada mes. En un año, esta práctica representa 720 euros, sin considerar posibles aportaciones adicionales.
A medida que mejora la situación económica, se puede aumentar gradualmente la cantidad reservada.
También resulta útil establecer diferentes objetivos de ahorro. Una parte puede destinarse al colchón financiero, otra a compras importantes y otra a proyectos personales. Separar estos objetivos ayuda a comprender para qué se está guardando el dinero y reduce la tentación de utilizarlo en gastos cotidianos.
Cómo controlar las compras cotidianas
Las compras pequeñas pueden tener un impacto considerable cuando se repiten con frecuencia. Un café, un pedido de comida, una compra impulsiva o varios productos adquiridos sin planificación pueden representar una cantidad importante al finalizar el mes.
Para evitarlo, conviene registrar los gastos y establecer límites por categorías.
Una herramienta sencilla consiste en anotar cada compra indicando su importe y finalidad. Después, se puede revisar cuánto dinero se ha utilizado en alimentación, transporte, entretenimiento, compras personales y otros conceptos.
También es recomendable planificar las compras antes de salir de casa. Una lista permite concentrarse en los productos necesarios y reduce la posibilidad de adquirir artículos que no estaban previstos.
Otra estrategia consiste en establecer un período de espera antes de realizar compras opcionales de cierto importe. Esperar unas horas o un día puede ayudar a determinar si el producto realmente hace falta.
Además, comparar precios, aprovechar promociones útiles y evitar comprar cantidades excesivas de productos que pueden deteriorarse permite reducir gastos sin sacrificar la calidad de vida.
Cómo adaptar la distribución cuando los ingresos son limitados
No todas las personas pueden aplicar las mismas proporciones. Cuando los ingresos son reducidos, los gastos esenciales pueden ocupar una parte considerable del presupuesto y dejar poco margen para otros objetivos.
En estas circunstancias, lo más importante es establecer prioridades. Primero deben cubrirse la vivienda, la alimentación, los servicios básicos, la salud y las obligaciones más importantes.
Después, conviene revisar los gastos que pueden reducirse temporalmente. Las suscripciones, las compras no urgentes y algunas actividades de ocio pueden ajustarse hasta que la situación mejore.
Si queda una pequeña cantidad disponible, puede destinarse al ahorro, aunque sea de forma simbólica. Mantener este hábito ayuda a desarrollar disciplina y permite construir una reserva progresivamente.
Cuando los ingresos aumentan, es recomendable evitar incrementar automáticamente todos los gastos. Una parte de ese dinero adicional puede destinarse a mejorar la reserva, reducir obligaciones pendientes y alcanzar objetivos que anteriormente resultaban difíciles.
Qué hacer con los ingresos extraordinarios
En determinados meses pueden recibirse cantidades adicionales, como bonificaciones, regalos monetarios, pagos por trabajos ocasionales o devoluciones de dinero.
Aunque estos ingresos pueden proporcionar mayor flexibilidad, es conveniente evitar gastarlos completamente sin una planificación previa.
Una estrategia consiste en dividir la cantidad adicional entre varios objetivos. Por ejemplo, una parte puede utilizarse para reforzar el colchón financiero, otra para pagar obligaciones pendientes y otra para una compra personal que se haya estado posponiendo.
De esta manera, el ingreso extraordinario proporciona un beneficio inmediato sin perder de vista las necesidades futuras.
También es importante recordar que los ingresos ocasionales no deberían utilizarse para justificar gastos fijos permanentes. Una compra que genera pagos mensuales adicionales debe poder mantenerse con los ingresos habituales.
Cómo revisar y ajustar el presupuesto cada mes
La distribución de los ingresos no debe considerarse un sistema rígido. Las necesidades pueden cambiar, los precios pueden aumentar y pueden aparecer nuevas obligaciones. Por esta razón, es conveniente revisar el presupuesto al finalizar cada mes.
Durante esta revisión se pueden comparar las cantidades previstas con los gastos reales y responder algunas preguntas importantes:
- ¿Se han cubierto todos los pagos esenciales?
- ¿Qué categorías han superado el presupuesto?
- ¿Qué compras podrían haberse evitado?
- ¿Se ha reservado la cantidad prevista para el ahorro?
- ¿Es necesario modificar algún límite para el próximo mes?
Estas comprobaciones permiten detectar problemas y realizar pequeños ajustes antes de que se conviertan en dificultades mayores.
También es útil observar la evolución durante varios meses. Un único período puede incluir gastos extraordinarios, pero los registros de tres o cuatro meses ofrecen una visión más clara de los hábitos habituales.
Conclusión
Distribuir adecuadamente los ingresos entre pagos esenciales, ahorros y compras cotidianas permite aprovechar mejor el dinero y mantener un mayor control sobre la economía personal. La clave consiste en establecer prioridades, conocer los gastos reales y asignar una cantidad concreta a cada objetivo antes de comenzar a gastar.
La regla 50/30/20 puede servir como referencia inicial, pero no es necesario seguirla de manera estricta. Cada presupuesto debe adaptarse a los ingresos, las responsabilidades y las necesidades de cada persona.
Lo más importante es mantener un equilibrio entre las obligaciones actuales y la preparación para el futuro. Reservar dinero para el ahorro, controlar las compras impulsivas y revisar periódicamente los resultados son hábitos que pueden mejorar progresivamente la organización económica.
Una distribución bien planificada no significa dejar de disfrutar del dinero, sino aprender a utilizarlo con criterio, evitando que los gastos cotidianos comprometan la tranquilidad y los objetivos personales.
No responses yet