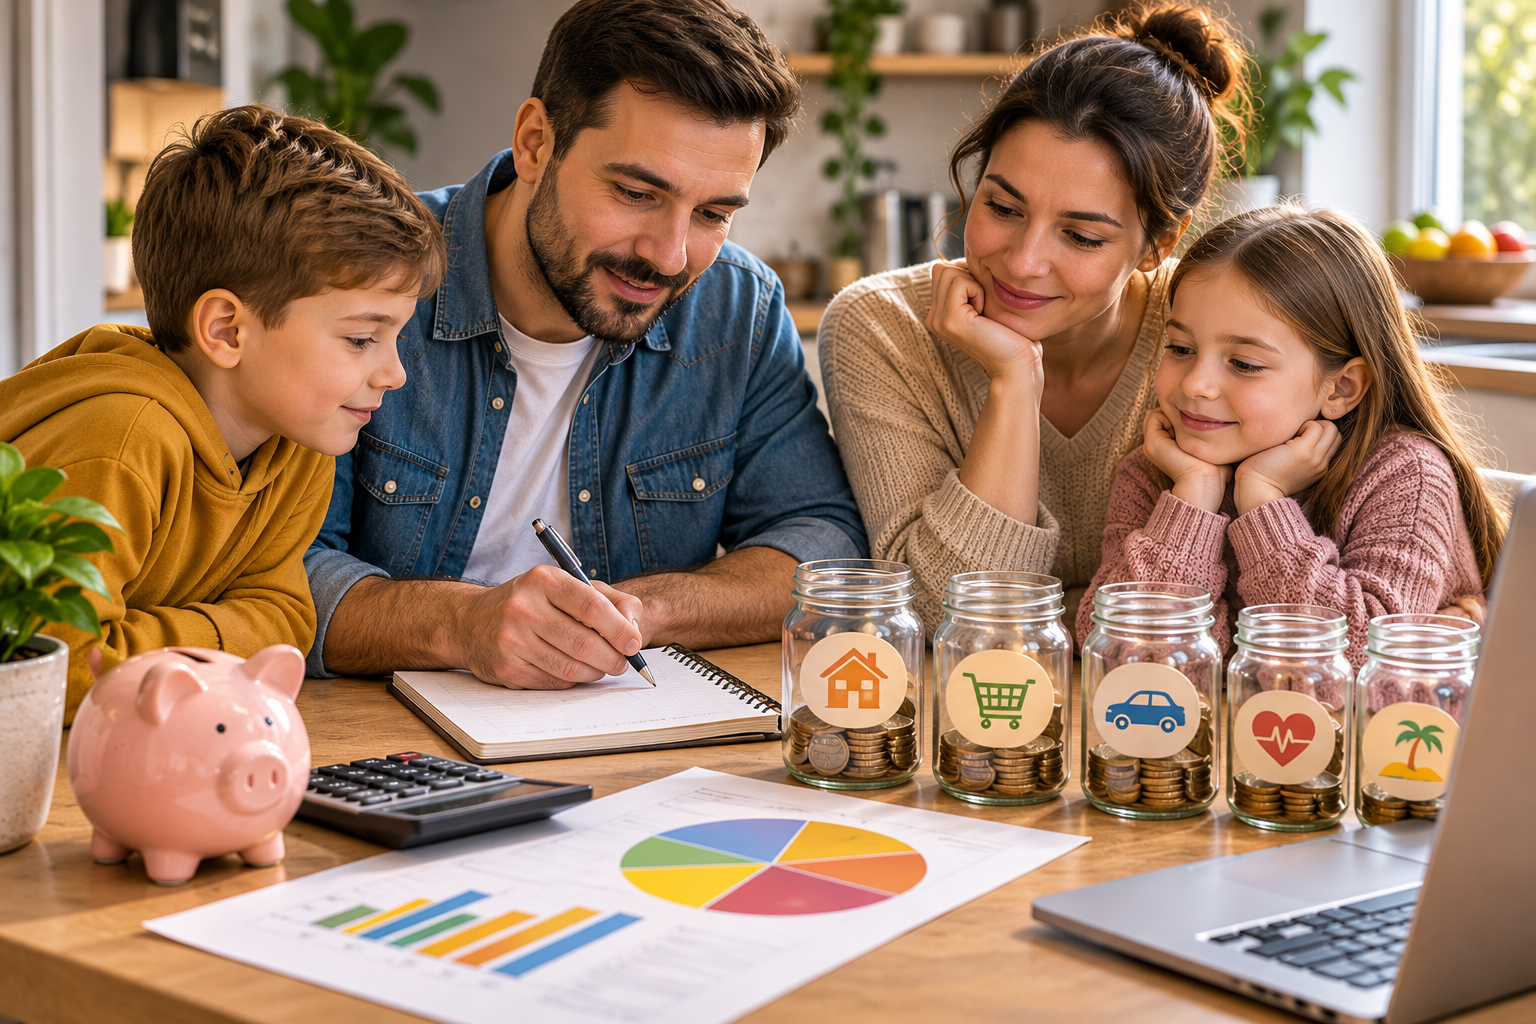
La organización de los gastos familiares es una parte fundamental de la estabilidad económica del hogar. Cuando varias personas comparten una vivienda y tienen responsabilidades comunes, administrar el dinero requiere coordinación, comunicación y una planificación adecuada. Los pagos de servicios, la alimentación, el transporte, la educación y otras necesidades pueden representar una parte importante de los ingresos, por lo que resulta necesario establecer prioridades y distribuir los recursos de manera equilibrada.
En muchas familias, las dificultades no aparecen únicamente por la falta de ingresos, sino también por la ausencia de acuerdos sobre cómo utilizar el dinero. Una persona puede considerar prioritario ahorrar, mientras que otra prefiere destinar una mayor cantidad a las compras cotidianas o a las actividades de ocio. Si estas decisiones no se coordinan, pueden surgir desacuerdos y gastos difíciles de controlar.
Un presupuesto familiar permite reunir toda la información económica en un mismo sistema, identificar las obligaciones compartidas y establecer objetivos comunes. No se trata de controlar cada compra de los integrantes del hogar, sino de encontrar una forma práctica de organizar los recursos para cubrir las necesidades y mantener una buena convivencia.
Qué es un presupuesto familiar y para qué sirve
Un presupuesto familiar es un plan que recoge los ingresos y los gastos de las personas que comparten determinadas responsabilidades económicas. Su finalidad es mostrar cuánto dinero está disponible, qué compromisos deben cubrirse y cómo pueden distribuirse los recursos durante un período determinado.
Este sistema permite anticipar los pagos, evitar gastos innecesarios y reducir el riesgo de quedarse sin dinero antes de finalizar el mes. También ayuda a reconocer las categorías que consumen una parte importante del presupuesto y descubrir oportunidades para mejorar la organización.
Otra ventaja es que facilita la planificación de objetivos comunes. Una familia puede reservar dinero para unas vacaciones, una reforma doméstica, la educación de los hijos o la sustitución de un electrodoméstico. Cuando todos conocen el propósito de una determinada cantidad, resulta más sencillo mantener la disciplina y evitar utilizarla para otros fines.
Además, disponer de un presupuesto compartido permite repartir las responsabilidades de una manera más transparente y reducir los malentendidos relacionados con los pagos.
Cómo identificar los ingresos de todos los integrantes
El primer paso para elaborar un presupuesto familiar consiste en determinar qué ingresos están disponibles para cubrir las necesidades del hogar.
En esta etapa se pueden incluir los salarios, los ingresos por actividades independientes, las pensiones, los pagos periódicos y otras fuentes regulares de dinero que los integrantes hayan acordado destinar a los gastos comunes.
Es importante utilizar los importes netos, es decir, las cantidades que realmente se reciben después de las deducciones correspondientes. Si alguno de los integrantes tiene ingresos variables, conviene calcular un promedio basado en varios meses anteriores y utilizar una estimación prudente.
No todas las familias necesitan reunir todos sus ingresos en una misma cuenta. Algunas prefieren mantener sus recursos separados y aportar cantidades acordadas para cubrir las obligaciones comunes. Lo importante es establecer claramente cuánto dinero estará disponible para el funcionamiento del hogar y qué responsabilidades asumirá cada persona.
También conviene diferenciar los ingresos regulares de los extraordinarios. Una bonificación ocasional o un pago adicional no debería utilizarse como base para asumir compromisos mensuales permanentes.
Cómo clasificar los gastos compartidos
Una vez identificados los ingresos, es necesario reunir los gastos y clasificarlos según su finalidad y frecuencia. Esta separación permite comprender mejor las necesidades del hogar y establecer límites realistas.
Los gastos familiares pueden organizarse en varias categorías.
Vivienda y servicios. Incluyen el alquiler o la hipoteca, la electricidad, el agua, la calefacción, el mantenimiento y otros pagos relacionados con la vivienda.
Alimentación y productos domésticos. Comprenden las compras de supermercado, los artículos de higiene, los productos de limpieza y otros elementos necesarios para el funcionamiento cotidiano del hogar.
Transporte. Incluye el combustible, el transporte público, el mantenimiento del vehículo y otros desplazamientos necesarios para los integrantes de la familia.
Educación y salud. Aquí se encuentran los gastos escolares, los materiales educativos, las actividades formativas, los medicamentos y la atención sanitaria.
Ocio y actividades familiares. Comprende las salidas, las celebraciones, las vacaciones, los restaurantes y otras actividades compartidas.
Ahorro y gastos futuros. Esta categoría permite reservar dinero para emergencias, reparaciones, compras importantes y objetivos comunes.
También es recomendable identificar los gastos que aparecen solamente una o dos veces al año. Los seguros, las revisiones técnicas, determinados impuestos y las compras estacionales deben incluirse en la planificación para evitar que su llegada desestabilice el presupuesto.
Cómo repartir los gastos entre los integrantes de la familia
Uno de los aspectos más importantes de la planificación familiar consiste en decidir cómo se distribuirán las responsabilidades económicas. No existe un único sistema válido para todos los hogares, ya que cada familia tiene diferentes niveles de ingresos, necesidades y acuerdos personales.
Una posibilidad es dividir los gastos comunes en partes iguales. Este método resulta sencillo cuando los integrantes tienen ingresos similares y responsabilidades económicas comparables.
Otra alternativa consiste en realizar aportaciones proporcionales a los ingresos. Por ejemplo, si una persona recibe 2.000 euros mensuales y otra obtiene 1.000 euros, sus ingresos conjuntos son de 3.000 euros. La primera representa aproximadamente el 66,7 % del total y la segunda el 33,3 %.
Si los gastos compartidos ascienden a 900 euros, la distribución proporcional sería de aproximadamente 600 euros y 300 euros, respectivamente.
Este sistema permite repartir las obligaciones teniendo en cuenta las posibilidades económicas de cada integrante, en lugar de exigir exactamente la misma cantidad a todos.
También existe la posibilidad de asignar responsabilidades por categorías. Una persona puede encargarse del pago de los servicios, otra de las compras de alimentación y otra de determinados gastos escolares o domésticos. En este caso, conviene revisar periódicamente los importes para evitar desequilibrios.
La elección debe basarse en acuerdos claros y en una comunicación abierta. Lo importante es que todos comprendan qué gastos están incluidos y qué aportaciones se esperan de cada persona.
Cómo planificar las compras del hogar
Las compras de alimentación y productos domésticos representan una parte importante de los gastos compartidos. Sin una planificación adecuada, es fácil adquirir productos repetidos, comprar cantidades excesivas o gastar más de lo previsto.
Una de las estrategias más eficaces consiste en preparar un menú aproximado para varios días y elaborar una lista de productos necesarios. Esto permite aprovechar mejor los alimentos disponibles y reducir las compras impulsivas.
También es conveniente establecer un presupuesto semanal para el supermercado. Dividir la cantidad mensual en varias partes facilita el seguimiento y permite detectar rápidamente si el consumo está aumentando.
Antes de comprar, conviene revisar la despensa, el frigorífico y los productos de limpieza que todavía quedan en casa. De esta manera, se evitan duplicaciones y se aprovechan mejor los recursos.
Otra práctica útil consiste en comparar los precios de diferentes establecimientos y prestar atención al coste por unidad o kilogramo. Las promociones pueden representar un ahorro, pero solamente cuando corresponden a productos que realmente se necesitan.
La participación de todos los integrantes en la planificación también ayuda a conocer las preferencias de cada persona y evita compras que terminan sin utilizarse.
Cómo organizar un fondo común para gastos familiares
Algunas familias encuentran útil disponer de una cuenta o reserva destinada exclusivamente a los gastos compartidos. En ella se depositan las aportaciones acordadas y desde ese fondo se realizan los pagos relacionados con el hogar.
Este sistema permite separar las obligaciones comunes de los gastos personales y facilita el seguimiento del dinero utilizado.
Por ejemplo, cada integrante puede realizar una transferencia al comienzo del mes. La cantidad se calcula previamente teniendo en cuenta los gastos previstos y las responsabilidades de cada persona.
Además, es recomendable mantener una pequeña reserva para cubrir variaciones en las facturas, reparaciones domésticas o compras urgentes. Esta cantidad debe distinguirse del dinero destinado a los gastos habituales.
Para evitar confusiones, conviene conservar los comprobantes de las compras importantes y revisar periódicamente los movimientos de la cuenta. La transparencia ayuda a mantener la confianza y permite detectar posibles errores.
Cómo crear objetivos de ahorro en familia
El ahorro familiar resulta más sencillo cuando existe un propósito compartido. En lugar de reservar dinero sin una finalidad concreta, los integrantes pueden establecer objetivos que beneficien al conjunto del hogar.
Algunos ejemplos son reunir una cantidad para unas vacaciones, renovar los muebles, realizar mejoras en la vivienda, comprar un vehículo o preparar los gastos educativos de los hijos.
También es importante construir un fondo de emergencia familiar. Esta reserva puede utilizarse ante una pérdida temporal de ingresos, una reparación urgente o cualquier situación que requiera recursos adicionales.
Para calcular su tamaño, se pueden sumar los gastos esenciales mensuales del hogar y establecer un objetivo equivalente a varios meses de necesidades básicas. Una referencia habitual es disponer de entre tres y seis meses de estos gastos, aunque la cantidad adecuada depende de la estabilidad de los ingresos y las responsabilidades familiares.
No es necesario reunir todo el dinero de inmediato. La familia puede comenzar con aportaciones pequeñas y aumentar progresivamente la reserva cuando las posibilidades lo permitan.
Cómo evitar desacuerdos relacionados con el dinero
Las conversaciones sobre gastos pueden convertirse en una fuente de tensión cuando existen diferentes prioridades o expectativas. Por esta razón, es importante tratar la organización económica como una responsabilidad compartida y no como una competición entre los integrantes.
Una buena práctica consiste en establecer reuniones breves para revisar el presupuesto. No es necesario hablar constantemente de dinero, pero sí dedicar un momento cada mes a comprobar los pagos, valorar los resultados y acordar posibles cambios.
También conviene distinguir entre los gastos comunes y las compras personales. Cada integrante debería disponer de cierta libertad para utilizar su dinero individual sin tener que justificar todas sus decisiones, siempre que se hayan cubierto las obligaciones compartidas.
Cuando aparece un gasto inesperado, lo más útil es hablarlo antes de tomar decisiones importantes. De esta manera, se pueden valorar las alternativas y determinar qué categoría del presupuesto debe ajustarse.
La comunicación debe basarse en información clara, respeto y acuerdos realistas. Un presupuesto familiar funciona mejor cuando todos conocen las reglas y participan en las decisiones que afectan al hogar.
Herramientas para controlar el presupuesto familiar
La planificación puede realizarse mediante diferentes herramientas, dependiendo de las preferencias y necesidades de cada familia.
Una hoja de cálculo permite registrar los ingresos, clasificar los gastos y calcular automáticamente los importes disponibles. También facilita comparar los resultados de distintos meses y observar cómo evoluciona el consumo.
Las aplicaciones de gestión de gastos pueden resultar útiles para registrar compras, consultar estadísticas y establecer límites por categorías. Algunas permiten compartir información entre varios usuarios, aunque es importante revisar los permisos de acceso y las condiciones de privacidad antes de utilizarlas.
Otra alternativa consiste en utilizar un cuaderno o una tabla sencilla. Lo fundamental no es disponer de una herramienta avanzada, sino mantener la información actualizada y facilitar que todos los integrantes puedan comprenderla.
Un registro básico debería incluir la fecha, el concepto, el importe y la categoría del gasto. También puede incorporar una columna para indicar quién realizó el pago y si se trata de una obligación común o personal.
Errores frecuentes al planificar los gastos compartidos
Uno de los errores más habituales es elaborar un presupuesto demasiado optimista. Cuando se calculan cantidades inferiores a los gastos reales, el sistema deja de funcionar desde las primeras semanas. Para evitarlo, es conveniente utilizar los movimientos de meses anteriores como referencia.
Otro problema consiste en olvidar los gastos extraordinarios. Las celebraciones, las reparaciones y los pagos anuales deben considerarse dentro de la planificación, aunque no aparezcan todos los meses.
También puede resultar perjudicial establecer una distribución que no tenga en cuenta las diferencias de ingresos. Exigir aportaciones iguales a personas con capacidades económicas muy distintas puede generar dificultades y desacuerdos.
Por último, algunas familias preparan un presupuesto inicial, pero nunca lo revisan. Las necesidades cambian, los precios aumentan y pueden aparecer nuevas responsabilidades. Por eso, es importante actualizar las cantidades y adaptar el sistema cuando sea necesario.
Conclusión
Un presupuesto familiar bien organizado permite administrar los gastos compartidos con mayor claridad, distribuir las responsabilidades y establecer objetivos económicos comunes. La clave está en conocer los ingresos disponibles, clasificar las necesidades del hogar y acordar una forma de repartir las obligaciones que resulte justa y sostenible.
La planificación de las compras, el seguimiento de los pagos y la creación de un fondo de emergencia ayudan a reducir las dificultades y prepararse para situaciones inesperadas. Al mismo tiempo, una comunicación abierta permite evitar malentendidos y mantener un equilibrio entre las necesidades familiares y la libertad económica individual.
No es necesario conseguir una organización perfecta desde el primer mes. Lo importante es comenzar con un sistema sencillo, revisarlo periódicamente y realizar ajustes de acuerdo con las circunstancias del hogar. Con constancia y colaboración, la planificación económica puede convertirse en un hábito que favorezca tanto la estabilidad material como la tranquilidad de toda la familia.
No responses yet